汽车五金配件行业发展阻碍分析 以生产厂家视角审视机械栏目下的汽车零配件产业
随着中国汽车工业的迅猛发展,汽车五金配件作为汽车零配件的重要组成部分,市场规模持续扩大。从机械栏目视角观察,汽车五金配件生产厂家在产业链中扮演着关键角色,但行业整体发展仍面临多重阻碍。本文将从多个维度剖析汽车五金配件行业的发展瓶颈,为从业者提供参考。
一、原材料价格波动与成本压力
汽车五金配件的主要原材料包括钢材、铝材、铜材等金属材料。国际大宗商品价格剧烈波动,直接推高了生产厂家的采购成本。环保政策趋严导致部分小型冶炼企业关停,原材料供应稳定性下降。生产厂家在成本控制与利润空间之间陷入两难,尤其对中小型汽车五金配件企业而言,议价能力弱,难以将成本压力完全传导至下游整车厂或一级供应商,导致盈利能力持续承压。
二、技术研发能力不足与产品同质化
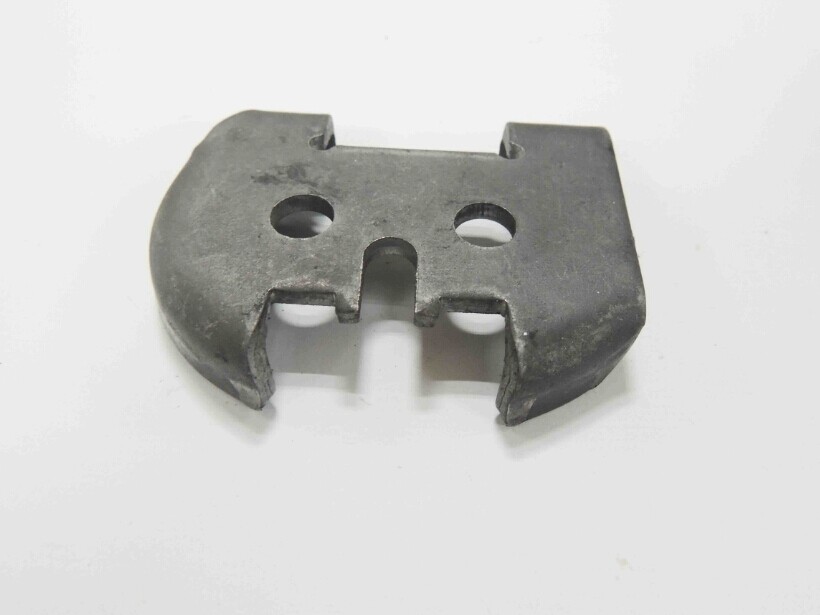
多数汽车五金配件生产厂家以冲压、铸造、机加工等传统工艺为主,产品集中于低附加值领域,如标准紧固件、支架、壳体等。高端精密五金件(如发动机精密部件、变速箱阀体、传感器金属组件)仍依赖进口。行业整体研发投入偏低,缺乏与高校、科研院所的深度合作,模具设计、材料热处理、表面处理等关键工艺与国际先进水平存在差距。产品同质化严重,价格竞争成为主要手段,进一步压缩了创新空间。
三、环保合规与绿色制造转型压力
汽车五金配件生产过程中涉及电镀、喷涂、酸洗等工序,产生废水、废气及重金属污染。随着国家环保督察常态化及“双碳”目标推进,生产厂家必须投入大量资金建设环保设施或进行工艺改造。对于利润微薄的中小企业,环保投入成为沉重负担。部分不合规企业面临限产、停产风险,行业洗牌加速,但短期内也造成了供应波动和区域产业链断裂。
四、人才短缺与用工结构性矛盾
五金配件制造属于劳动密集型与技能密集型结合的行业。一方面,一线操作工、熟练模具工、电焊工等岗位招工难、留人难,年轻劳动力向服务业和新兴产业转移;另一方面,懂材料科学、自动化控制、质量管理的复合型技术人才严重匮乏。生产厂家普遍缺乏系统的人才培养体系,高级技工老龄化问题突出,制约了工艺改进和智能化升级。
五、供应链协同与数字化水平偏低
汽车五金配件行业呈现“散、小、多”的特点,多数生产厂家信息化基础薄弱,缺乏与整车厂、一级供应商的实时数据对接能力。供应链响应速度慢,库存管理粗放,难以适应主机厂推行的准时化(JIT)供应模式。在汽车产业向电动化、智能化转型背景下,零部件采购体系加速重构,五金配件企业若不能快速融入数字化供应链平台,将面临被边缘化的风险。
六、市场竞争加剧与替代材料冲击
一方面,国内五金配件生产厂家数量众多,中低端市场产能过剩,价格战频繁;另一方面,外资企业及合资品牌在高端领域占据主导地位,形成技术壁垒。轻量化趋势推动工程塑料、铝镁合金等替代材料应用扩大,部分传统五金件(如支架、内饰金属件)市场空间受挤压,生产厂家需加快材料与工艺的创新融合。
七、标准体系与质量认证门槛
汽车行业对零部件的质量一致性、可靠性要求极高。进入整车配套体系通常需要通过IATF 16949质量管理体系认证,并满足主机厂特定的技术标准。许多中小型汽车五金配件生产厂家在检测设备、实验能力、质量追溯体系方面投入不足,难以通过高等级认证,只能停留在售后维修市场或非关键部件供应领域,市场话语权有限。
结论与建议
汽车五金配件行业的发展阻碍是结构性、系统性的。生产厂家需从多方面寻求突破:加大研发投入,聚焦精密化、轻量化五金件;推进绿色制造,采用环保工艺降低合规成本;深化与主机厂的协同研发和数字化对接;加强技能人才培养与自动化改造。行业协会与政府部门应完善标准体系,提供技术改造补贴与融资支持,引导产业集群协同发展。唯有如此,汽车五金配件生产厂家才能在机械栏目所代表的工业基础领域中实现可持续升级,抓住汽车产业变革带来的新机遇。
如若转载,请注明出处:http://www.rh-gm.com/product/56.html
更新时间:2026-11-19 15:12:07